Modalités d’accès
Étude sur dossier
Sur dossier par l’institution financière partenaire ; celle-ci constitue et transmet la demande. Aucune fenêtre nationale n’est publiée sur la fiche consultée. Réception et accord à confirmer auprès du prêteur.
À qui s’adresse ce dispositif ?
- Entreprise de droit marocain produisant des biens ou des services, selon les formes admises par le dispositif.
- Âge de l’entreprise ≤ 5 ans, avec une exception publiée pour certaines entreprises exportant vers l’Afrique.
- CA annuel ≤ 10 MDH HT : CA prévisionnel du premier exercice ou de l’exercice en cours pour une entreprise en création ou de moins d’un an ; CA du dernier exercice clos pour une entreprise existante.
- La promotion immobilière et la pêche hauturière sont exclues.
Ce qui peut être financé
- Crédits bancaires à court, moyen et long terme ≤ 1,2 MDH. Pour le court terme, la fiche réserve l’accès aux primo-accédants à ces crédits.
- Prêts d’honneur sans sûretés ni intérêts accordés par des associations, jusqu’à 300 000 DH ; microcrédits dans la limite du plafond légal.
Comment avancer dans votre demande
- Présenter le projet à une institution financière partenaire pour l’étude du crédit et de la garantie.
- Faire confirmer la catégorie d’entreprise, la quotité applicable et le plafond global de crédits.
- Examiner les conditions du crédit : taux, durée, échéances et obligations de remboursement restent ceux du contrat conclu avec le prêteur.
Préparer votre échange avec l’organisme
Repères de préparation. La liste officielle complète des justificatifs reste à demander à l’organisme ; elle peut varier selon votre projet.
- Identité et statut : CIN, carte professionnelle, RC modèle 7 ou carte d’auto-entrepreneur ; statuts ou projet de statuts.
- CV, diplômes ou expérience ; autorisation d’exercer si nécessaire.
- Propriété ou compromis d’achat, bail ou promesse de bail du local.
- Étude technique et commerciale, investissement, financement, calendrier et exploitation prévisionnels ; trésorerie pour le court terme.
- Devis et factures pro forma de moins de trois mois ; compléments selon le prêteur.
- Si une quotité de garantie majorée est demandée, justificatifs du profil concerné selon les critères du dispositif et du prêteur.
Les documents utiles
Kit de l’accompagnement de l’entreprise — CRI Casablanca-SettatPDF · Français · Décembre 2025 · Ancienne édition
Nouvel onglet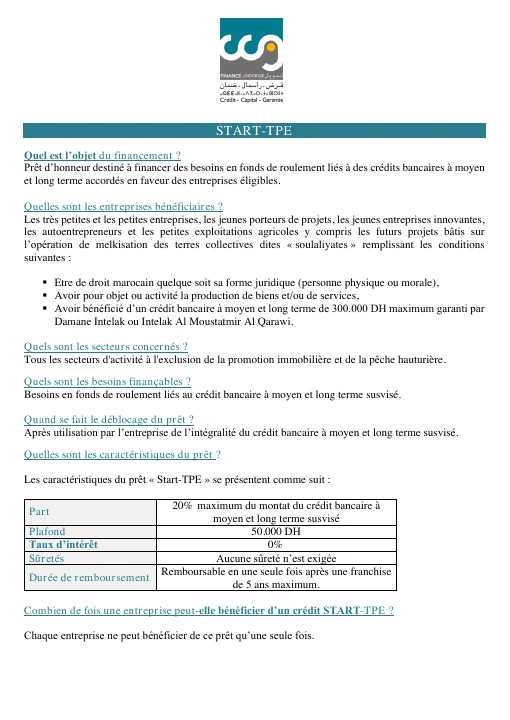
Start-TPE — Fiche produit TamwilcomPDF · Français · Ancienne fiche CCG · métadonnées 2020 · Conditions à confirmer
Nouvel onglet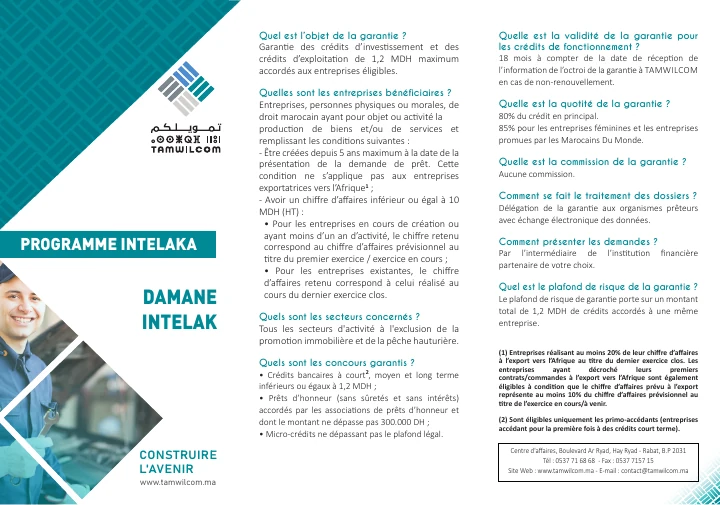
Damane Intelak — Fiche produit TamwilcomPDF · Français · Version diffusée dans le répertoire octobre 2026
Nouvel onglet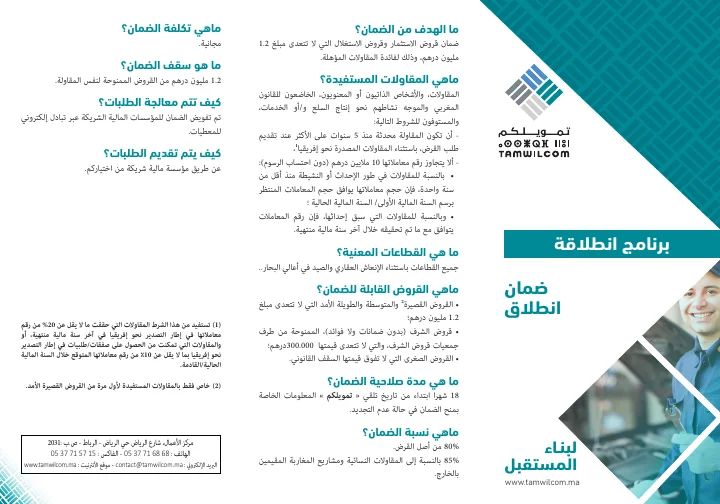
Damane Intelak — Fiche produit Tamwilcom · arabePDF · العربية · Version arabe reliée en 2026 · métadonnées 2026 · Conditions à confirmer
Nouvel onglet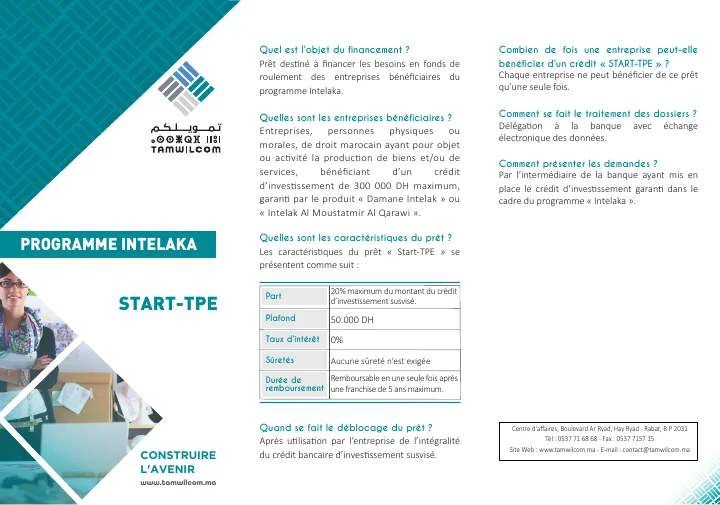
Start-TPE — Fiche produit Tamwilcom · français–arabePDF · Français / العربية · Version bilingue reliée en 2026 · métadonnées 2022 · Conditions à confirmer
Nouvel onglet
Kit de l’accompagnement de l’entreprise — CRI Casablanca-Settat · août 2026 · arabePDF · العربية · Août 2026 · version arabe · Conditions à confirmer
Nouvel onglet
Kit de l’accompagnement de l’entreprise — CRI Casablanca-Settat · août 2026PDF · Français · Août 2026 · version française · Conditions à confirmer
Nouvel ongletSources
Les conditions résumées ci-dessus s’appuient sur les références suivantes. Pour déposer, confirmez les règles et la disponibilité auprès du gestionnaire.
 Tamwilcom — Damane Intelak, page françaisetamwilcom.maNouvel ongletTamwilcom — fiche produit Damane Intelak actuellement liéetamwilcom.maNouvel ongletTamwilcom — Damane Intelak, page arabetamwilcom.maNouvel onglet
 BANK OF AFRICA — Intelak et crédit ruralwww.bankofafrica.maNouvel onglet
 Attijariwafa bank — offre Intelak Al Moukawilwww.attijariwafabank.comNouvel onglet
 Crédit du Maroc — Intelak Al Moukawil, taux HT hors assurancewww.creditdumaroc.maNouvel onglet
 BMCI — parcours Intelakawww.bmci.maNouvel onglet
 CIH BANK — annonce du parcours Intelak (2020)www.cihbank.maNouvel ongletTAMWILCOM — Damane Intelakwww.tamwilcom.maNouvel ongletTAMWILCOM — Fiche Intelak actuellement liéewww.tamwilcom.maNouvel onglet
 CRI Laâyoune-Sakia El Hamra — dossier de demande de crédit Intelakalaayouneinvest.maNouvel ongletCRI Laâyoune-Sakia El Hamra — présentation arabe du programmelaayouneinvest.maNouvel onglet